삼성전자, SK하이닉스의 HBM 등 메모리 반도체 경쟁력을 바탕으로한 반도체 수출이 한국의 경제 성장을 이끌고 있다. 이것이 한국 원화 가치 강세의 단단한 기반이 되고 있음이다. 한국은 조선·화학·중공업 등 산업 다각화에 성공해 경제 기초 체력이 강화되어 있었던 배경도 더불어 감안되어야 한다.
원화 환율의 롤러코스트 같은 변동성
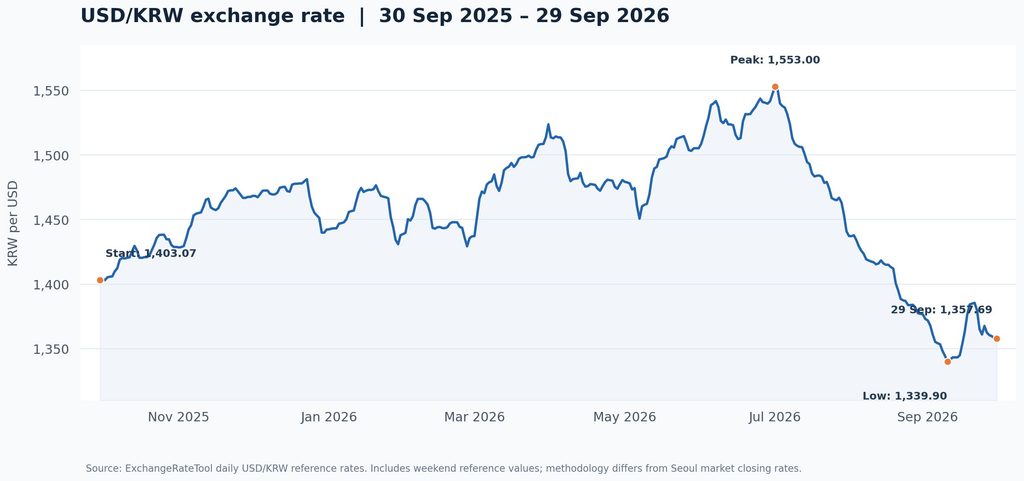
한국 원화는 2026년 7월 1일의 일별 기준환율로 최고치 1,553원까지 올랐다가, 두달이 겨우 지난 9월 9일 1,339.90원까지 내려갔다. (Exchange Rate Tool, Frankfurter가 수집한 중앙은행 기준환율 기준)
7월 초, 원/달러 환율이 1,553원까지 상승한 배경
2026년 2월말에 시작된 중동 전쟁에 따라, 실질적인 호르무즈 해협 봉쇄로 유가가 급등하였다. 원유 수입 의존도가 높은 한국 경제의 무역수지 악화 가능성이 커졌고, 유가 상승이 수입대금 결제용 달러 수요를 지속적으로 늘렸다.
미국 내 인플레이션이 상반기 중 예상보다 둔화되지 않으면서 Fed의 기준금리 인하 시점이 계속 뒤로 밀렸고, 달러 강세가 이어졌다.
반도체 등 수출 산업의 호조에 따른 경상수지 대폭 흑자에도 불구하고, 내수 침체와 부동산 불안 요소 등이 환율 1,500원 돌파에 따른 시장의 공포 심리에 가세해 달러 투기가 일어났다.
이에 더해, 한국 투자자, 기관 뿐만 아니라, 소위 서학개미들이 미국 주식을 사기 위해 원화를 달러로 바꾸면서 달러 수요가 늘어 원/달러 환율을 올리는 방향으로 작용했다. 한국은행은 2025년 해외 증권투자가 1,403억 달러로, 2024년 670억 달러의 두 배 이상으로 늘었다고 집계했다.
꼭 고려해야할 요인중 하나로, 한국의 대미 투자약속(총 약 3,500억 달러 규모)은 한국 외환시장과 원/달러 환율의 구조적 상승(원화 약세) 압력 및 환율 변동성 확대를 일으키는 수급 요인으로 작용했다. 정부와 한국은행, 대기업들은 직접적인 외환시장 환전을 줄이기 위해, 해외 외화채권 발행 확대나, 국민연금 및 외환당국과의 외환스왑을 통해 시중 외환시장에 미치는 환율 상승 압력을 분산시키는 대안을 모색해야 했다.
9월 초까지 원/달러 환율이 하락 가속한 배경
SK하이닉스의 미국 주식예탁증서(ADR) 나스닥 상장은 2026년 7월 초 1,553원까지 치솟던 원/달러 환율의 최고점을 꺾어 누르고 하락세로 돌려세우는 시발점이자 기폭제 역할을 확실하게 했다.
환율 급등기에는 “1,600원까지 간다“는 공포감에 수출 기업들이 달러 환전을 미루고, 역외 시장에서 투기적 달러 매수가 집중되었었다. ADR 상장 효과는 단순히 일회성 자금 조달에 그치지 않고, 국내 코스피 시장으로 외국인 순매수가 다시 유입되는 촉매제로 작용해 원화 강세를 지속적으로 지원했다.
또한, 유가 부담 완화가 전환점 중 하나였다. IEA에 따르면 휴전 기대와 걸프 지역의 원유 수송 회복으로 6월 유가가 크게 하락했다. 이는 한국의 에너지 수입 부담과 추가적인 달러 수요에 대한 우려를 낮췄다.
여기에 AI용 메모리를 중심으로 한 수출 증가가 원화의 기초 여건을 강화했다. JP모건 프라이빗뱅크(JP Morgan Private Bank)는 한국의 상반기 수출 증가를 고급 메모리 수요와 공급 부족에 연결했고, 관세청은 9월 1~20일 반도체 수출이 같은 기간 기준 역대 최대였다고 발표했다.
원화, 일본 엔화 대비 강세 전망
JP모건 자산운용(JPMorgan Asset Management)의 타이 후이(Tai Hui) 아시아 수석 시장전략가는 원/엔 환율의 하향 안정화(엔화 대비 원화의 상대적 강세)를 전망했다. 기존 100엔당 920~960원대에서 860~880원대 수준으로 새로운 범위(Range)를 형성해 안착할 것으로 분석했다.
이 분석의 핵심 배경으로 한국의 삼성전자, SK하이닉스의 HBM 등 메모리 반도체 경쟁력과, 조선·화학·중공업 등 산업 다각화 성공에 따른 수출 구조 다변화를 지목했다.
또한, 한국은 AI 및 반도체 업황 호조에 따른 세수 증가 효과로 일본 대비 재정 건전성이 양호하나, 일본은 수십 년간 축적된 막대한 부채 부담으로 인해 장기 성장 회복력이 제약받고 있다고 지적했다.
JP모건은, 일본은행(BOJ)의 추가 금리 인상 가능성이 시장에 이미 선반영되어 있고, 당국의 외환시장 개입 역시 일시적 효과에 그쳐, 달러/엔 환율이 150~160엔 선의 박스권 약세를 유지할 것으로 전망했다.
이는 원화가 엔화보다 상대적으로 강해질 것이라는 분석이며, 원화가 달러 대비 계속 강해진다는 것은 아니다.
원화가 엔화, 위안화에 동조화되고 있는가?
과거, 한국이 일본과 수출 경쟁 관계에 있고, 산업 구조도 비슷한 면이 있어 원/달러 환율이 달러/엔 환율 변동에 동조화된다는 시각이 있었다. 한국은행 연구에서도 과거 원/달러와 엔/달러 사이에 동조화가 관찰됐지만, 2004년 이후에는 탈동조화가 심해졌다가 2013년 이후 다시 동조화되는 등 일정하지 않다고 했다.
중국은 한국의 제1 교역 상대국이고 한국 경제가 수출·제조업 중심이기 때문에 원화가 중국 위안화와 비교적 강하게 동조화된다고 서방 외환시장은 보고있다. 한국은행의 2025년 분석에 따르면 조사 대상 33개국 통화 중 원화가 위안화와 가장 높은 동조화 계수를 보였다. 다만 한중 무역 비중 감소와 공급망 재편으로 2020년 이후 동조성이 다소 약해졌다.
원화 환율을 결정하는 가장 큰 요소, 한 가지를 꼽으면 단연 글로벌 달러 가치이다.
한국은행도 2026년 1월 분석에서 원/달러 환율 움직임을 설명하는 가장 중요하고 관찰 가능한 단일 요인으로 글로벌 달러 가치를 지목했다. 이는 미국 금리, 미국 경기, 인플레이션, 연준 정책, 지정학적 위험 등을 종합해서 반영한다고 설명할 수 있다.
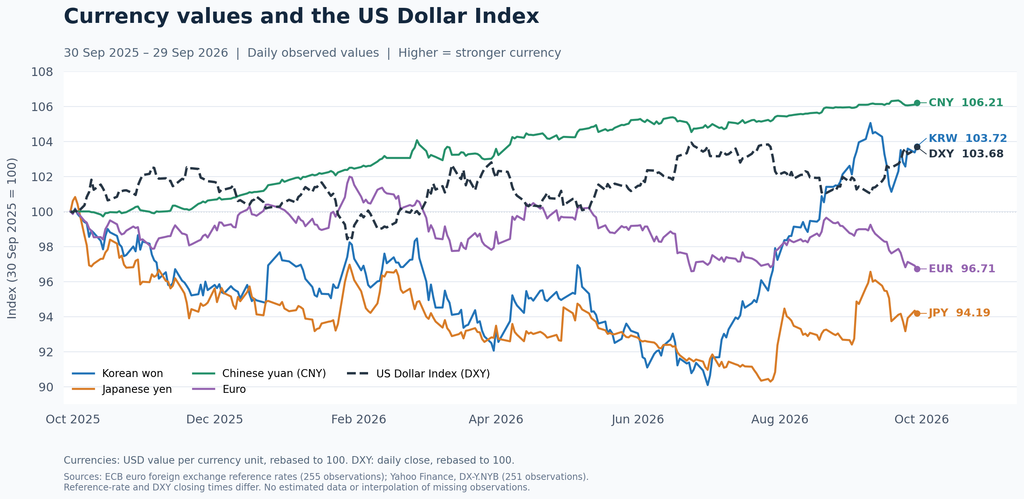
위의 각국 통화 인덱스 추이를 보면 설명이 된다. 중국 위안화는 꾸준히 강세를 보이는 반면, 원화 가치는 큰 변동성을 보이다 달러(DXY) 수준 만큼 회복되었다. 유로와 엔화가 지속적인 약세를 보이고 있고, 특히 엔화의 약세가 눈에 띈다.