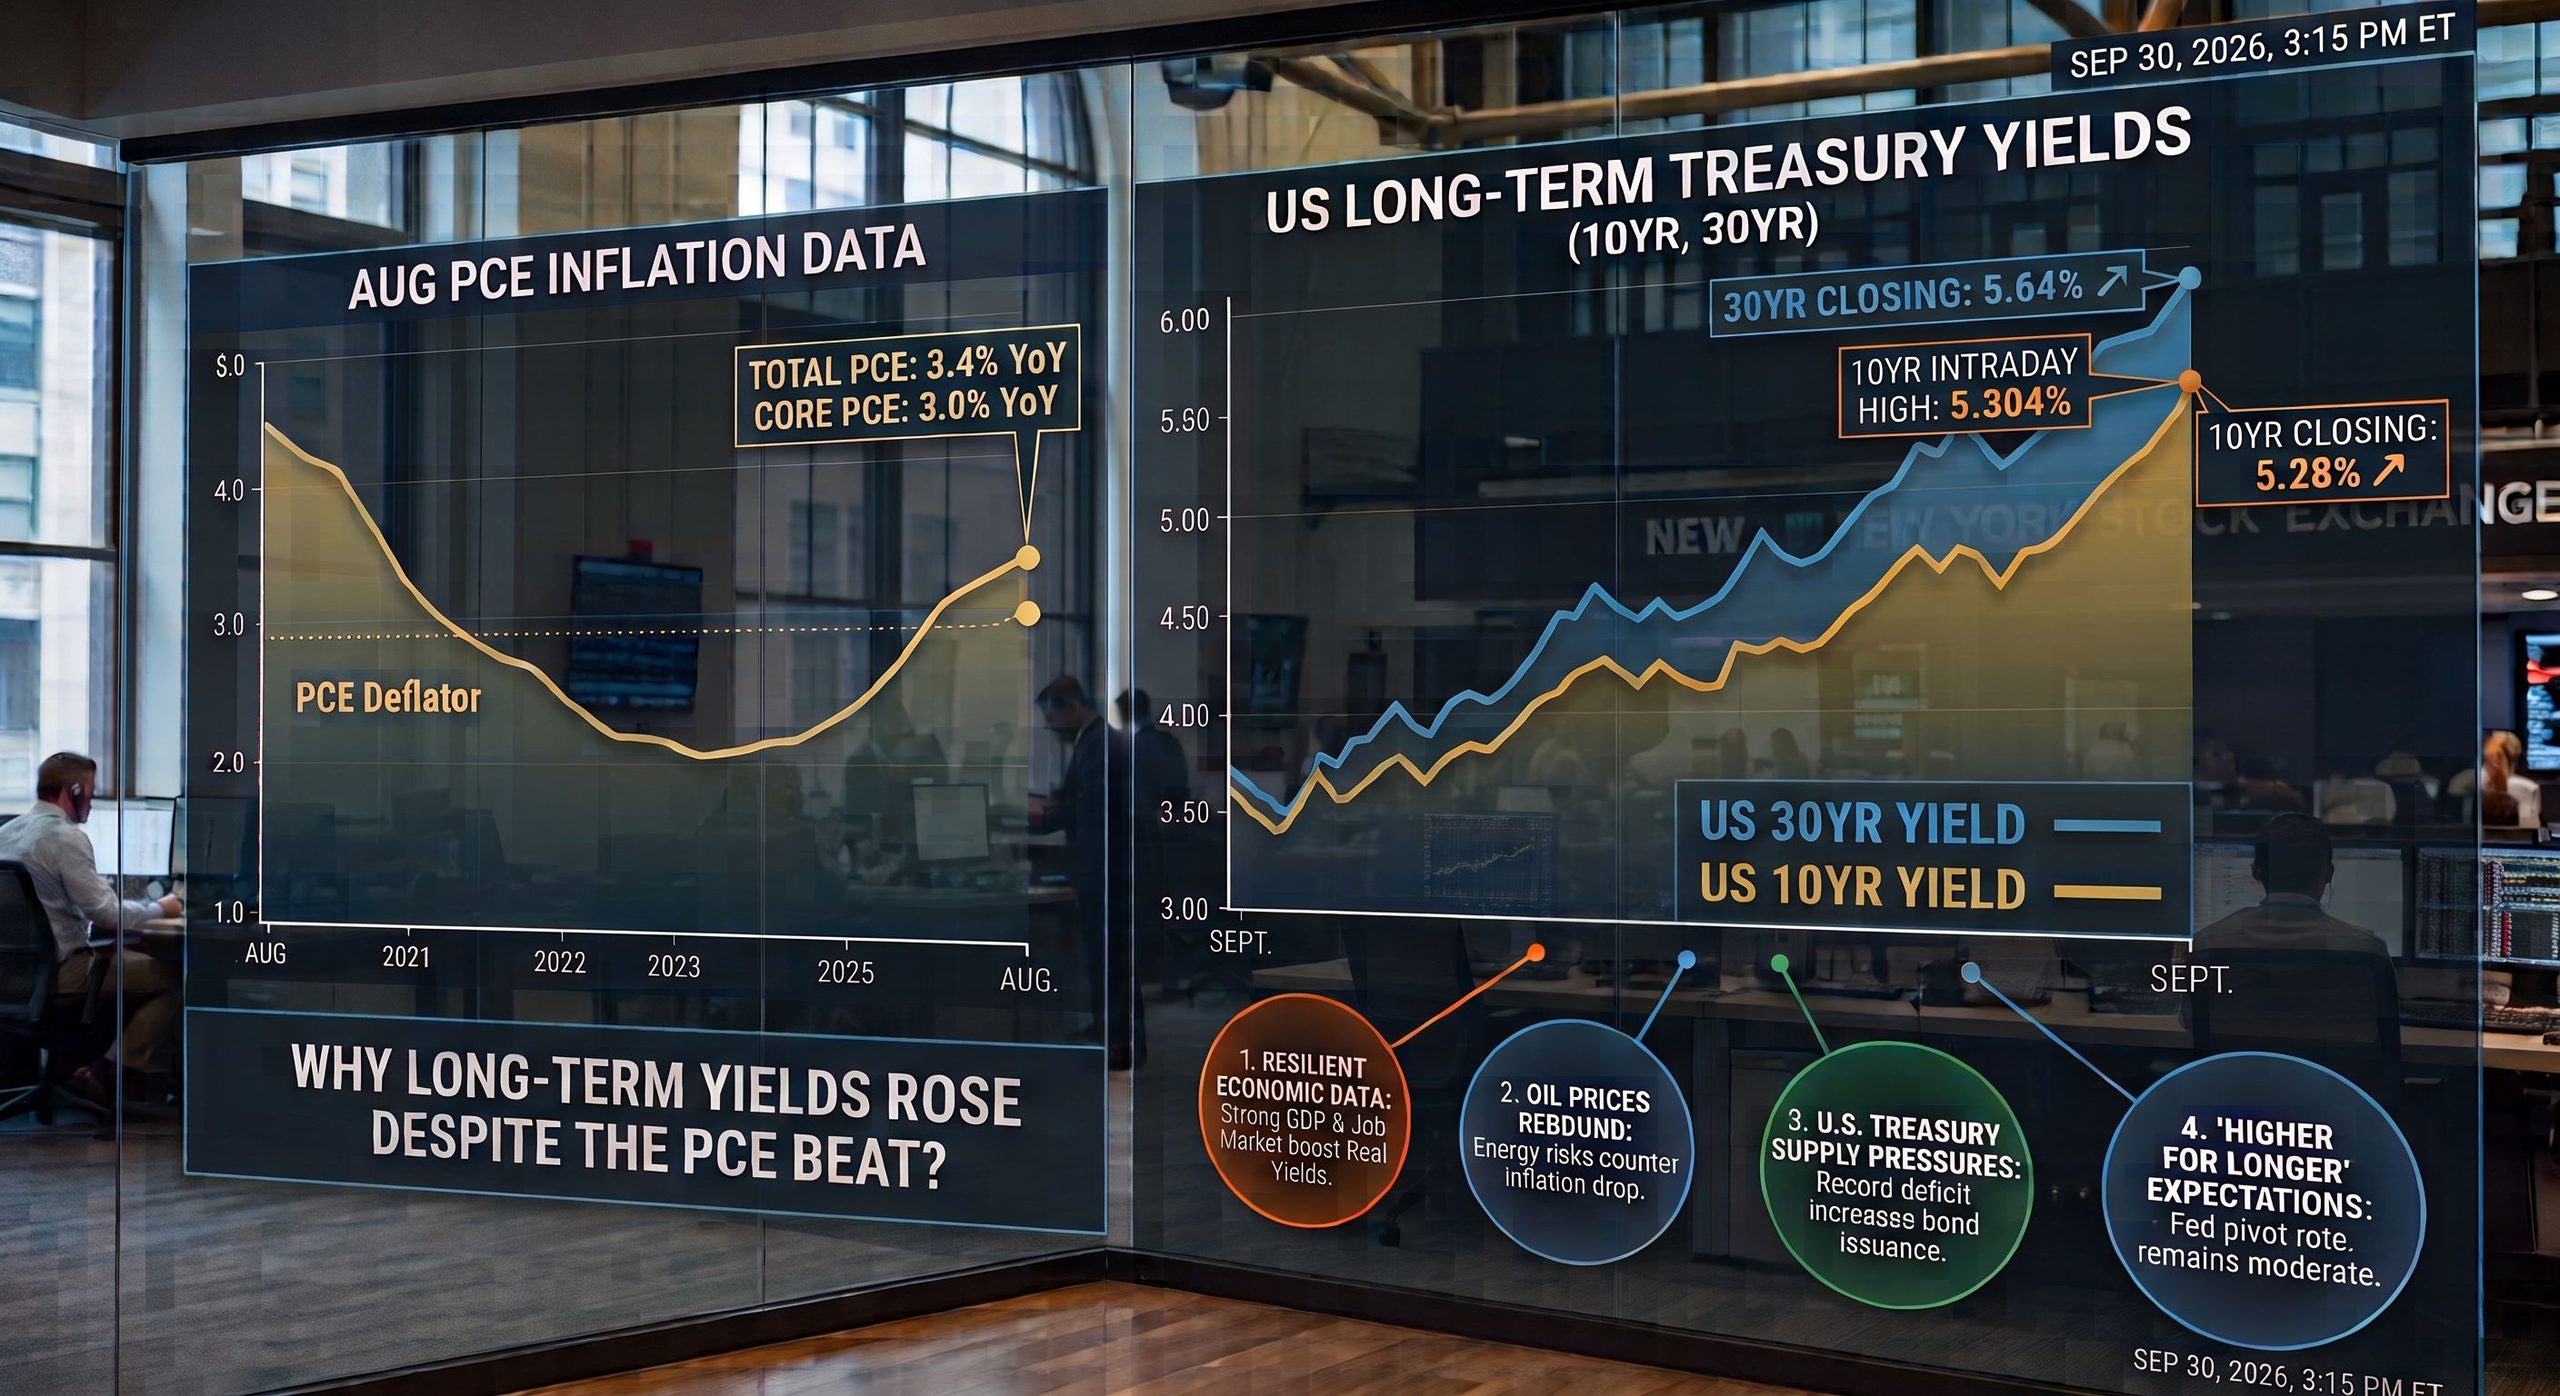
미국 8월 PCE(개인소비지출) 물가 지수는 시장 예상치보다 낮게, 각각 전체(H/L) 3.4%, 근원(Core) 3.0% 상승하였다. 인플레이션이 둔화하고 있다고 확인해 주었음에도 불구하고, 미국 장기 국채 금리는 오히려 올라갔다. 9월 30일 미국 10년물 금리는 장중 5.304%까지 올랐고, 30년물은 5.64%로 상승 마감했다.
윌리엄스 뉴욕 연준 총재의 비둘기파적 발언
존 윌리엄스 뉴욕 연방준비은행 총재의 “금리 인상을 서두를 필요가 없다(no need for urgency)”는 발언은 단기 정책금리에는 하방 압력을 가했다. 하지만, 장기 금리는 국채와 빅테크 회사채간 수급 경쟁, GDP 성장, 기간 프리미엄 등의 요인에 더 강력하게 반응하고 있다.
윌리엄스 총재는 최근 “장기 국채 금리의 상승이 자체적으로 긴축 효과(tighter financial conditions)를 내고 있다”고 직접 언급했다. 시장은 장기 금리가 이미 알아서 올라가 주었기 때문으로 풀이되어, 시장 장기 금리의 하락으로 이어지지 않았다.
존 윌리엄스 총재는 중립 금리 추정 모델(Laubach-Williams R-star)의 창시자로 유명하다. 최근 시장은 경제의 구조적 변화(AI 투자 확대, 공급망 재편, 지속되는 재정 지출 등)로 인해, 과거 저금리 시대의 장기 ‘중립 금리(R-star)’ 자체가 과거보다 더 높아졌다고 재평가하고 있다. 연준이 단기적으로 금리를 인하하더라도, 장기 금리 하한선을 올려놓은 상황이다.
윌리엄스 총재의 비둘기적 발언은 2년물 등 단기 채권 금리 상승은 억제했지만, 장기금리를 끌어올리는 요인까지 해소하지는 못했다. 10월 FOMC에서는 금리가 오르지 않을거라는 안도를 시장에 보냈다.
장기금리가 상승으로 움직인 동력
미 재무부는 40조 달러가 넘는 천문학적인 재정 적자를 메우기 위해, 10년·30년 등 장기 물량 위주로 국채 공급을 지속적으로 늘리고 있다. 빅테크 기업들 또한 데이터 센터 건설 등 AI에 투자할, 역시 천문학적인 자금 조달을 위해, 유상증자, APO, 회사채 발행을 서두르고 있다.
민간 투자자들은 한정된 자금 쟁탈에 더 높은 기간 프리미엄(Term Premium)을 요구하게 된다. 단기 통화정책 기조와 상관없이, 장기 국채, 회사채 시장 내부의 수급 악화가 장기 금리를 강력하게 끌어올리고 있는 것이다.
8월 PCE 물가는 전년 대비 3.4%, 근원은 3.0%로 예상을 밑돌았지만, 소비지출이 전월 대비 0.9%, 8월 물가 상승 0.3%를 제외한 실질 소비는 0.6%로 상당히 증가했다. 채권시장에서는 이를 “물가는 조금 진정됐지만, 소비가 계속 강하면 금리가 높게 유지될 수 있을 것“이라고 해석하게 된다.
동시에 발표된 2분기 GDP 성장률은 연율 2.2%로 상향됐고, ADP의 9월 민간고용은 9만 명 증가했다. Reuters도 이날 장기금리 상승을 견조한 성장 기대와 연결했다. 장기 실질금리 예상에 대한 시장의 눈높이가 올라가게 된다.
이번 수치에는 통계 산정 방식 변경과 과거 자료 수정의 영향이 있었으며, 9월 연료가격 상승은 8월 지표에 반영되지 않았다. 근원 물가도 여전히 연준 목표인 2%를 웃돌았다.
이번 장기금리 상승은 물가 둔화보다 한정된 자금 쟁탈에 따른 장기채 보유 위험, 견조한 소비, 성장과 고용 안정 등이 더 크게 반영된 결과이다. PCE 발표 직후에는 금리가 내려갔지만, 이후 하락폭을 모두 만회하고 전일 수준보다 더 높아졌다.